 مدونة زاري
سوق السكر في غرب أفريقيا: الإنتاج والاستهلاك والاستيراد بالأرقام
من حقول القصب إلى الموانئ: لماذا تستورد المنطقة السكر رغم وجود مصانع محلية، وأين تختلف فرص السوق من دولة إلى أخرى؟
محتويات المقال
- 1. كيف نقرأ الأرقام بصورة صحيحة؟
- 2. الإنتاج والاحتياجات: أربع صور مختلفة للسوق
- 3. هل توجد صناعة سكر في دول أخرى؟
- 4. واردات السكر الأبيض: ماذا تكشف التجارة المسجّلة؟
- 5. مورّدو السكر البرازيلي ودورهم في استيراد السكر إلى غرب أفريقيا
- 6. ما الذي يحرك الاستهلاك؟
- 7. لماذا يستمر العجز رغم إمكانية زراعة القصب؟
- 8. سعر طن السكر الأبيض: ما الذي ينبغي أن يتابعه المستورد؟
- 9. التنظيم قد يغير فرصة السوق قبل تغير الطلب
- 10. شراء السكر بالجملة ومواصفات سكر ICUMSA 45
- 11. أين تتجه السوق؟ ثلاثة مسارات ينبغي مراقبتها
- أسئلة يطرحها المستوردون والقراء
- ملاحظات منهجية وحدود المقارنة
- المصادر وروابط التحقق
غرب أفريقيا سوق مهم لاستيراد السكر، لكنه ليس سوقًا متجانسًا. فكوت ديفوار تملك إنتاجًا يغطي معظم احتياجاتها، ومالي والسنغال تنتجان جزءًا معتبرًا من الطلب، بينما تجمع نيجيريا بين صناعة تكرير واسعة واعتماد كبير على السكر الخام المستورد. لذلك لا يكفي السؤال: «كم طنًا تستورد هذه الدولة؟»؛ بل ينبغي معرفة نوع السكر، ومصدر المادة الخام، والاستخدام النهائي، وموسم الإمداد.
ويؤكد الملخص العام لدراسة المنظمة الدولية للسكر عن المنطقة استمرار الفجوة بين صناعة القصب والطلب، مع أهمية النمو السكاني والدخل وشبكات التجارة. لكن نطاق تلك الدراسة يشمل أيضًا دولًا من وسط أفريقيا؛ لذلك لا نستخدم أرقامًا إقليمية منها بوصفها إجماليًا لغرب أفريقيا وحده. [9]
لمن يدرس استيراد السكر الأبيض إلى غرب أفريقيا أو يبحث عن مورّد لشراء السكر بالجملة، تساعد هذه البيانات على تحديد السوق المناسب قبل طلب عرض سعر. ويمكن الانتقال إلى صفحة استيراد وتصدير السكر الأبيض في زاري لتوضيح المنشأ والمواصفة والكمية والوجهة في الطلب التجاري.
1. كيف نقرأ الأرقام بصورة صحيحة؟
يجمع هذا المقال بين بيانات تجارة لسنة 2024، ومؤشرات إنتاج وطلب منشورة حتى أكتوبر 2026. اختيرت 2024 كمرجع موحّد لجدول الواردات، بينما أُبقيت سنة كل رقم إنتاج أو استهلاك ظاهرة. ولا يجوز جمع هذه الفترات المختلفة وإعلانها «حجم سوق غرب أفريقيا في 2026».
والاستهلاك هنا يعني الاحتياجات أو الاستخدام كما تعرفه الجهة الأصلية، وليس وزن السكر الذي تأكله الأسر مباشرة. فقد يدخل جزء منه في المشروبات والمخبوزات والحلويات. كما أن الواردات الإجمالية تتأثر بإعادة التصدير وتكوين المخزون، ولا تساوي بالضرورة الطلب النهائي. وتوضح منهجية الفاو أن ميزان الغذاء يجمع الإنتاج والتجارة وتغير المخزون، مع الفصل بين الاستخدامات والخسائر. [16]
بعد ذلك تُفصل الاستخدامات غير الغذائية والخسائر عند تقدير الإمداد الغذائي. ويجب توحيد أساس القياس؛ فأطنان القصب ليست أطنان سكر، ومكافئ السكر الخام ليس الوزن الصافي نفسه للسكر الأبيض.
2. الإنتاج والاحتياجات: أربع صور مختلفة للسوق
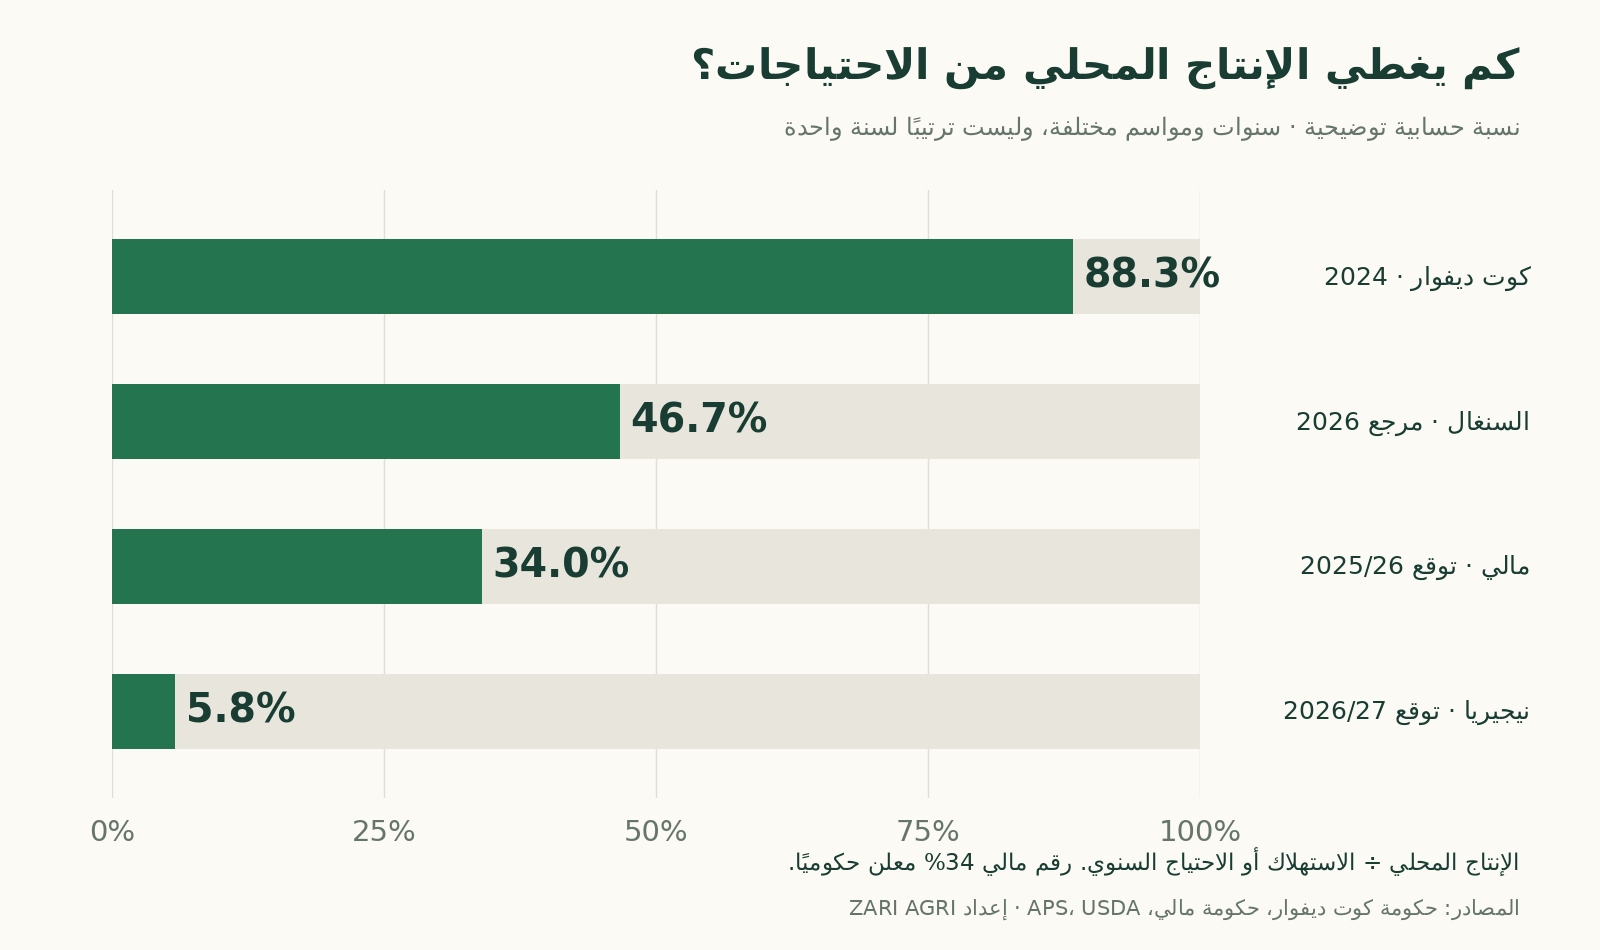
| الدولة والفترة | إنتاج السكر المحلي | الاستهلاك أو الاحتياج | التغطية المحلية |
|---|---|---|---|
| نيجيريا — موسم 2026/27، توقع USDA | 105,000 | 1,800,000 استهلاك بشري | 5.8%، محسوبة |
| كوت ديفوار — 2024 | 212,034 | 240,000 احتياجات مقدرة | 88.3%، محسوبة |
| السنغال — مرجع حكومي في يوليو 2026 | نحو 140,000 سنويًا | نحو 300,000، باستقراء 25,000 شهريًا | 46.7%، تقريبية |
| مالي — موسم 2025/26، إنتاج متوقع | نحو 120,000 | نحو 353,000، مستنتجة من نسبة التغطية | نحو 34%، معلنة |
المصادر: USDA، البوابة الاقتصادية الإيفوارية، حكومة مالي، وبيان الوزارة السنغالية المنقول عبر APS. [1][2][3][4] الاحتياج المالي ناتج عن 120,000 ÷ 0.34؛ وهو تقريب حسابي لأن الرقمين الأصليين تقريبيان. استقراء الاستهلاك السنغالي لا يثبت تساوي الاستهلاك في كل شهر.
نيجيريا: سوق تكرير كبير لا يعني اكتفاءً زراعيًا
يتوقع جدول USDA لموسم 2026/27 واردات سكر خام تبلغ مليوني طن، تضاف إليها واردات مكررة بمكافئ خام قدره 130 ألف طن؛ أي 2.13 مليون طن إجمالًا. ويتضمن الميزان صادرات قدرها 350 ألف طن، مما يفسر لماذا لا تتطابق الواردات مع الاستهلاك المحلي. وفي سنة 2025 التقويمية، يورد التقرير 1.7 مليون طن من واردات الخام وحصة للبرازيل تتجاوز 97%. هذه الفترات والمفاهيم ليست قابلة للاستبدال. [1]
القراءة التجارية: المورد الذي يعرض سكرًا أبيض جاهزًا للبيع يحتاج استراتيجية مختلفة عن مورد الخام للمصافي. حجم السكان وحده لا يحدد إمكانية دخول المنتج، خصوصًا مع القيود التنظيمية.
كوت ديفوار: إنتاج محلي يغطي الجزء الأكبر من السوق
تبيّن البيانات الرسمية ارتفاع الإنتاج من نحو 198,650 طنًا في 2015 إلى 212,034 طنًا في 2024، أي زيادة حسابية تقارب 6.7%. وتقدر فجوة الاحتياجات مقابل الإنتاج بنحو 27,966 طنًا في 2024. هذه فجوة حسابية، وليست بالضرورة كمية الواردات الفعلية: فالمخزون وتوقيت التجارة واختلاف التغطية الإحصائية تؤثر في النتيجة. وتصف البوابة القطاع بوجود أربع وحدات زراعية صناعية تديرها شركتان. [2]
في سوق بهذه البنية، يجب أن يستند تحليل الاستيراد إلى الفجوة الموسمية والمواصفات المطلوبة للصناعة والقرارات الحكومية. ولا يصح افتراض أن كل ارتفاع في الطلب سيتحول تلقائيًا إلى إذن باستيراد السكر.
السنغال ومالي: إنتاج معتبر مع حاجة إلى إمداد تكميلي
وفق المرجع السنغالي، تعادل الفجوة النظرية بين 300 ألف طن من الاحتياجات السنوية المستقرأة و140 ألف طن من الإنتاج نحو 160 ألف طن. أما في مالي، فإنتاج 120 ألف طن المتوقع يمثل نحو الثلث، ويترك احتياجًا غير مغطى محليًا يقارب 233 ألف طن وفق الحساب التقريبي. ولا يمثل أي من الرقمين طلب شراء أو حصة استيراد معتمدة. [3][4]
هنا تبرز أهمية جدولة الشحنات مع موسم الإنتاج المحلي. فالسوق الذي يحتاج واردات على مدار السنة قد يقيّد دخولها مؤقتًا حتى يتصرف المصنع الوطني في محصوله، ثم يسمح بإمدادات تكميلية لاحقًا.
3. هل توجد صناعة سكر في دول أخرى؟
بوركينا فاسو: نعم، توجد SN-SOSUCO في منطقة بانفورا. وقد ذكرت وزارة الصناعة في مارس 2023 إنتاجًا سنويًا يبلغ 30 ألف طن من السكر واستغلال 4,000 هكتار من القصب. هذا مرجع تاريخي يثبت وجود الصناعة؛ لا يجوز تقديمه بوصفه حصيلة موسم 2025/26 أو استخدامه مع واردات 2024 لاشتقاق استهلاك حديث. [6]
توغو: مصنع SINTO في أنيي مثال آخر للإنتاج من مادة خام محلية. وأوردت بوابة جمهورية توغو في سبتمبر 2022 إنتاجًا سنويًا يتراوح بين 7 و8 آلاف طن. قدم هذا الرقم هنا بوصفه خلفية صناعية مؤرخة، وليس تقديرًا جديدًا لإنتاج 2026. [7]
غانا: وجود مصنع لا يكفي لإثبات وجود إنتاج تجاري منتظم. ففي مارس 2025 أوضحت وزارة التجارة أن مصنع كومندا ظل متوقفًا بسبب نقص المواد الخام، مع العمل على إحيائه. لذلك لا تُعامل طاقته التصميمية باعتبارها سكرًا أُنتج بالفعل، ولا يُفترض استمرار وضعه التشغيلي نفسه دون بيان أحدث. [8]
هذه الأمثلة توضح أن سؤال الاستثمار الصحيح يبدأ من الحقل: هل تتوفر مساحة قصب كافية، ومياه ومزارعون وعقود توريد وجدول حصاد؟ بناء خط صناعي دون تغذية زراعية مستقرة يمكن أن يترك الطاقة الإنتاجية غير مستغلة.
4. واردات السكر الأبيض: ماذا تكشف التجارة المسجّلة؟
يعرض الجدول التالي بيانات البند HS 170199، الذي يشمل أشكالًا من السكر الصلب غير الخام، ومنها السكر الأبيض. ليس هذا مجموع كل أنواع السكر، ولا يشمل واردات الخام اللازمة للمصافي. حُوّلت الكميات من كيلوغرام إلى طن، والقيم من ألف دولار إلى مليون دولار. ترتيب الدول هنا حسب القيمة المسجّلة. [5][17]
| السوق | الكمية بالطن | القيمة بمليون دولار |
|---|---|---|
| غانا | غير متاحة | 170.93 |
| السنغال | 264,287 | 96.98 |
| بوركينا فاسو | 307,271 | 76.58 |
| مالي | 161,747 | 55.80 |
| بنين | 118,374 | 48.40 |
| توغو | 225,026 | 40.71 |
| كوت ديفوار | 45,000 | 30.58 |
| النيجر | 48,328.2 | 23.50 |
| غامبيا | 113,444 | 18.55 |
| ليبيريا | 23,518.2 | 16.62 |
| الرأس الأخضر | 15,118.1 | 11.62 |
المصدر: WITS / UN Comtrade. الكمية الإجمالية لغانا غير معروضة في الجدول المسترجع، ولذلك لم تُستنتج من القيمة أو من سعر افتراضي. الأرقام قابلة للمراجعة عند تحديث بيانات التجارة. [5]
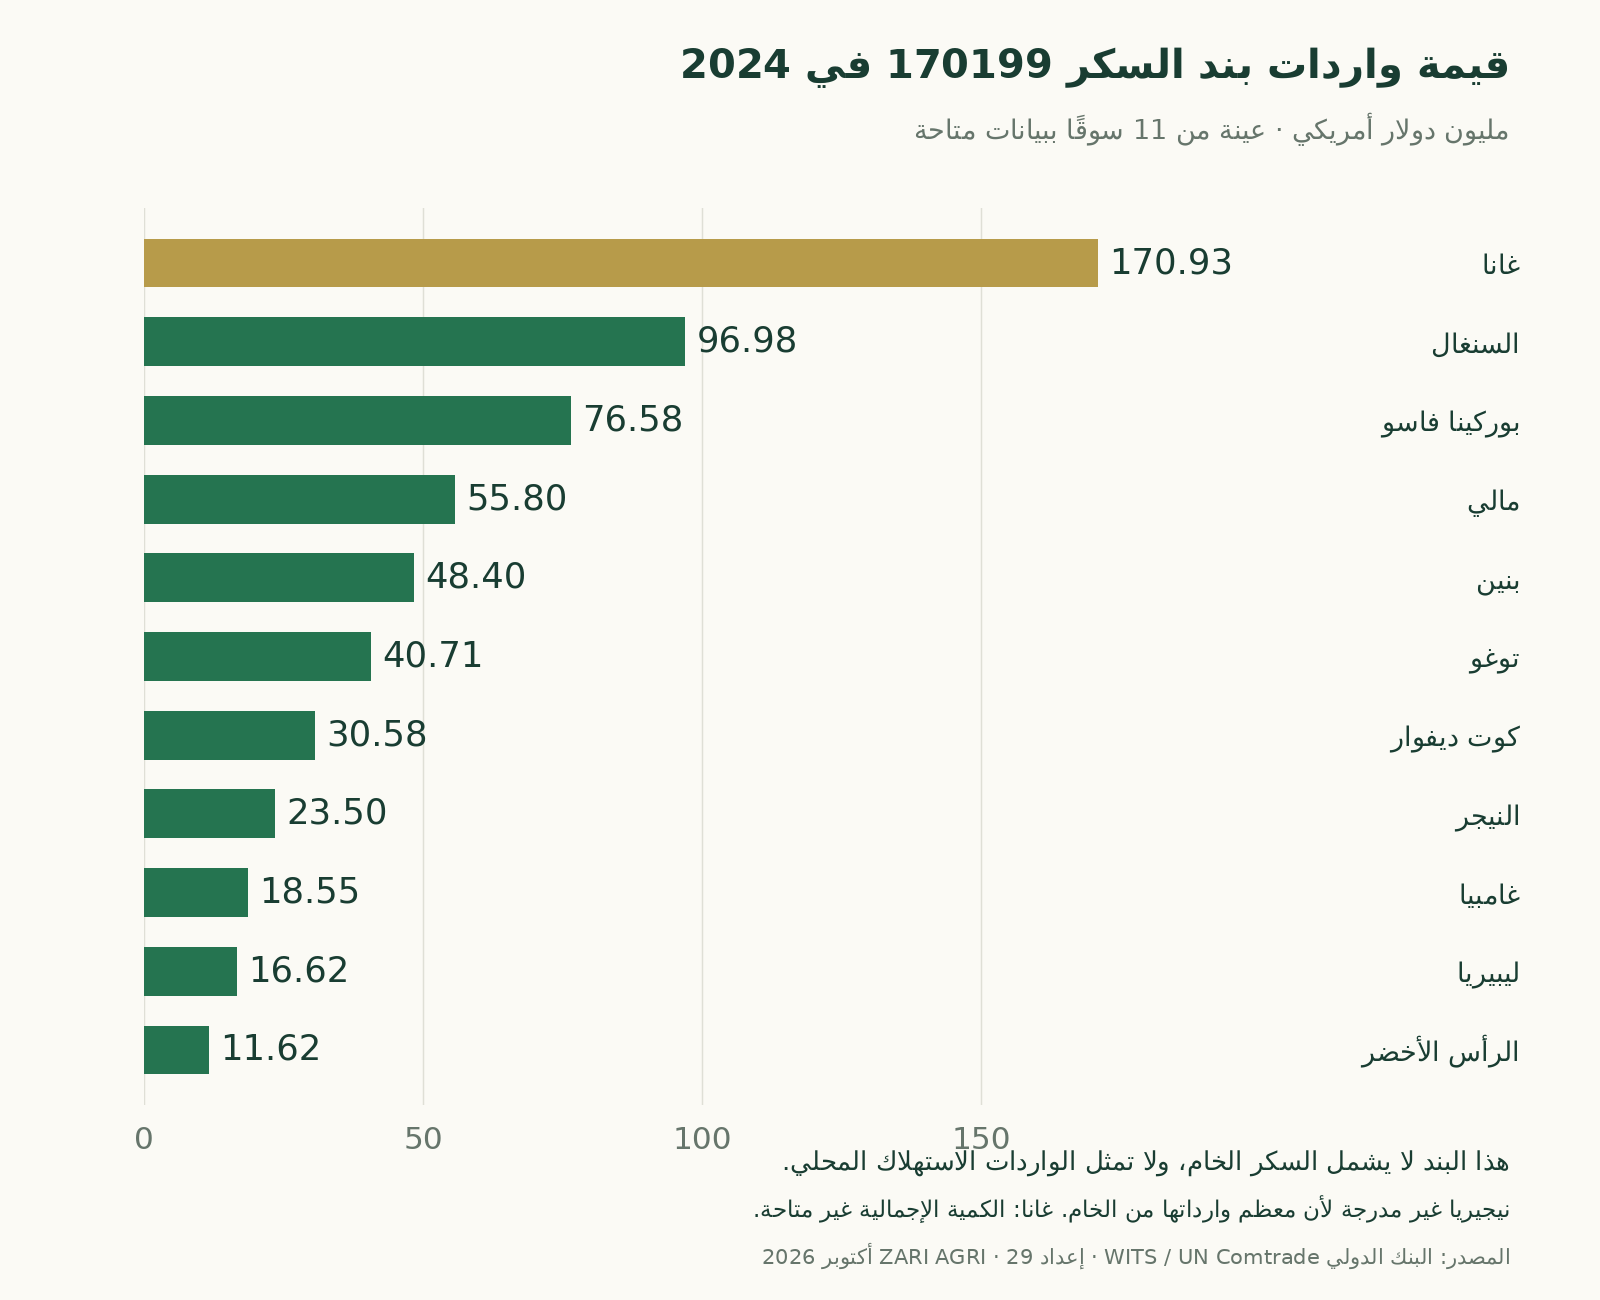
أين نيجيريا؟ عُرضت منفصلة لأن وارداتها تتمحور حول الخام، ويعطي الاقتصار على هذا البند صورة مضللة عن حجم سوقها. أما غينيا وغينيا بيساو وسيراليون فلم يظهر لها رقم في الجدول المقارن المسترجع لسنة 2024؛ وهذا نقص في هذه المقارنة، لا دليل على انعدام الواردات أو الإنتاج.
وبذلك تشمل القراءة 15 دولة وأسواقًا ساحلية وحبيسة وجزرية، مع إظهار الفجوات بدل ملئها بتقديرات غير موثقة. كما لا نجمع الواردات الوطنية لنعلن أنها واردات المنطقة من خارجها؛ فالصفقة قد تظهر مرة عند دخول بلد ساحلي ومرة أخرى عند إعادة تصديرها إلى سوق مجاور.
5. مورّدو السكر البرازيلي ودورهم في استيراد السكر إلى غرب أفريقيا
تُظهر بيانات الموردين لسنة 2024 أن البرازيل وفرت للسنغال 207,282 طنًا من إجمالي 264,287 طنًا في البند 170199، أي نحو 78.4% من الكمية. وفي توغو بلغت الكمية البرازيلية 201,149 طنًا، أي نحو 89.4%؛ وفي بوركينا فاسو 257,892 طنًا، أي نحو 83.9%. هذه حصص كمية في بند وسنة محددين، وليست حصصًا شاملة لكل السكر. [13][14][15]
وتظهر فرنسا ضمن الموردين في الأسواق الثلاثة، إلى جانب موردين آخرين تختلف أهميتهم من بلد إلى آخر. ويعني هذا التركّز، تحليليًا، أن تغير المحصول البرازيلي أو تكلفة الشحن أو جدول التسليم يمكن أن ينتقل إلى عدة أسواق أفريقية في الوقت نفسه. وتنويع الموردين يقتضي مقارنة المواصفة والسعر الواصل والموعد والوثائق، لا بلد المنشأ وحده.
6. ما الذي يحرك الاستهلاك؟
الطلب على السكر يتوزع بين البيع بالتجزئة ومدخلات الصناعات الغذائية. ولذلك قد يكون مصنع مشروبات أو بسكويت أكثر انتظامًا في الشراء من تاجر موسمي، لكن متطلباته الفنية واختبارات القبول قد تكون أشد. ومن المفيد فصل سوق الأكياس الكبيرة للصناعة عن سوق العبوات الاستهلاكية؛ فالتعبئة والعلامة والتوزيع تضيف تكلفة وخدمة مختلفتين.
يربط تقرير OECD–FAO للفترة 2025–2034 نمو الطلب في البلدان منخفضة ومتوسطة الدخل بالنمو السكاني والدخل والتحضر. ويتوقع أن تسهم أفريقيا بنحو 29% من الزيادة العالمية في الطلب على السكر خلال أفق التقرير. وهذه نسبة تخص القارة كاملة، لا غرب أفريقيا وحده، كما أنها توقع طويل الأجل وليست نتيجة محققة. [10]
ولا تعني زيادة السكان نموًا مضمونًا في المبيعات لكل مستورد؛ فتراجع القدرة الشرائية قد يدفع المستهلكين إلى تقليل الإنفاق، وقد تغيّر المصانع وصفاتها أو أحجام منتجاتها. أما المناسبات الموسمية فتتطلب احتساب زمن الشحن والتخليص وتوافر المخزون قبل ارتفاع الطلب.
7. لماذا يستمر العجز رغم إمكانية زراعة القصب؟
السكر صناعة زراعية مترابطة: الحقل ينتج المادة الخام، والمصنع يستخلصها، والطاقة والمياه والنقل تربط بين المرحلتين. ومن ثم لا تحل زيادة مساحة الزراعة وحدها المشكلة إذا كانت كفاءة الاستخلاص ضعيفة أو تعذر نقل المحصول في الوقت المناسب. وبالمقابل، توسعة المصنع لا تضمن زيادة الإنتاج إذا ظل توريد القصب محدودًا.
وتصف توقعات OECD–FAO صناعة السكر بأنها كثيفة رأس المال والمدخلات. ومن الاستنتاجات العملية لذلك أن تقييم مشروع جديد يحتاج ميزانية تشمل الري والطاقة والمعدات والتشغيل ورأس المال العامل، وليس تكلفة المصنع وحدها. كذلك يجب اختبار جدواه عند أسعار عالمية مختلفة، بدل بناء القرار على سنة شهدت أسعارًا استثنائية. [10]
وتوضح حالة كومندا أهمية تأمين المادة الخام، بينما تعطي كوت ديفوار نموذجًا لقطاع زراعي صناعي قائم يغطي نسبة مرتفعة من الاحتياجات. الدرس ليس تعميم نموذج واحد على المنطقة، بل اختيار حجم استثمار يتناسب مع الأرض والمياه والتمويل والسوق المتاح.
8. سعر طن السكر الأبيض: ما الذي ينبغي أن يتابعه المستورد؟
عند مقارنة عروض السكر البرازيلي بالجملة، اطلب سعرًا بالدولار لكل طن متري مع مدة صلاحية العرض واسم الميناء وشروط التسليم المتفق عليها، مثل FOB في ميناء الشحن أو CFR وCIF في ميناء الوصول. وتحديد التسليم إلى لومي أو داكار أو أبيدجان يجعل المقارنة أدق من الاكتفاء بعبارة «سعر السكر اليوم» دون وجهة أو مواصفة.
بلغ مؤشر الفاو لأسعار السكر 114.0 نقطة في سبتمبر 2026، مرتفعًا 6.1% عن أغسطس و14.7% عن سبتمبر 2025، وفق نشرة 2 أكتوبر. وعزت الفاو الزيادة إلى توقعات تشدد الإمدادات العالمية ومخاطر الطقس في عدد من مناطق الإنتاج. هذا مؤشر دولي وليس سعرًا بالدولار للطن، ولا يمثل عرضًا واصلًا إلى لومي أو داكار أو أبيدجان. [11]
وتحليل السعر التجاري ينبغي أن يبدأ من تكلفة الوصول إلى مخزن العميل: قيمة البضاعة، والنقل والتأمين بحسب شروط البيع، والمناولة والتخليص والرسوم المطبقة، والنقل الداخلي، والتخزين والتمويل. ويجب تحديد ما يتضمنه العرض قبل إضافة المصاريف حتى لا تُحتسب الكلفة نفسها مرتين.
قد يبدو عرض أرخص عند ميناء الشحن أقل تنافسية بعد احتساب مدة الرحلة أو مصاريف التأخير أو النقل إلى بلد حبيس. كذلك لا ينبغي اعتبار حاصل قسمة قيمة الواردات السنوية على كميتها سعرًا فوريًا قابلًا للتعاقد؛ فهذه بيانات تجمع شحنات ومواعيد ومواصفات مختلفة، وقد تتضمن اختلافات في التسجيل.
9. التنظيم قد يغير فرصة السوق قبل تغير الطلب
بحسب USDA، تخضع واردات الخام في نيجيريا لنظام مرتبط ببرنامج التكامل الزراعي الصناعي، مع قيود على السكر المكرر. لذلك لا تتحول فجوة الاستهلاك تلقائيًا إلى فرصة مفتوحة لكل بائع أجنبي. [1]
وفي السنغال، نقلت RTS في 19 أكتوبر 2026 بيانًا وزاريًا يعلن تعليق الواردات ابتداءً من نوفمبر 2026 لمدة متوقعة من ثمانية إلى تسعة أشهر، مع تعديلها بحسب الإنتاج والاحتياجات ووقف إقرارات الاستيراد عند استئناف نشاط CSS. هذا إعلان عن تدبير مرتقب في تاريخ إعداد المقال، ويجب التحقق من تطبيقه وأي استثناءات أو تعديلات قبل الشحن. [12]
أما البوابة الإيفوارية فتصف نظامًا يحمي الإنتاج المحلي مع فتح الاستيراد بقرارات استثنائية. والنتيجة العملية للمورد هي أن دراسة السوق يجب أن تتضمن الصنف المسموح به وصفة المستورد والتوقيت والإجراءات، بجانب دراسة الحجم والسعر. [2]
10. شراء السكر بالجملة ومواصفات سكر ICUMSA 45
عند البحث عن سكر أبيض مكرر ICUMSA 45 بالجملة، اذكر المواصفة المطلوبة وأرفقها بوثائق التحليل المتفق عليها. وحدد التعبئة، مثل أكياس السكر بوزن 50 كغ أو الأكياس الكبيرة، والكمية بالطن، والمنشأ وفترة التسليم. اسم الدرجة وحده لا يغني عن فحص الشحنة وتوثيق شروط قبولها.
يندرج السكر الصلب من القصب أو الشمندر ضمن البند HS 1701. ويظهر السكر الآخر غير الخام عادة ضمن 170199، بينما يندرج سكر القصب الخام الآخر ضمن 170114 في النسخ الحديثة من النظام المنسق. أما 170111 الذي يظهر في بعض صفحات WITS فهو من تصنيف أقدم؛ فلا تُجمع سلاسل مختلفة دون مواءمة. والتصنيف التفصيلي والرسوم يتبعان المنتج وتعريفة بلد المقصد. [17]
في طلب عرض تجاري، ينبغي تحديد نوع السكر ودرجة اللون وطريقة اختبارها، والنقاوة والرطوبة وحجم الحبيبات والتعبئة والوزن الصافي، ثم منشأ البضاعة وفترة الشحن ومكان التسليم والوثائق المطلوبة. ووجود مواصفة السكر CXS 212-1999 ضمن Codex يوفر مرجعًا فنيًا عامًا، لكنه لا يغني عن شروط المشتري والسلطات المختصة. [18]
كذلك ينبغي الاتفاق على جهة الفحص وأخذ العينات، ومعايير قبول الشحنة، ومعالجة اختلاف الوزن أو المواصفة. ومن الناحية التشغيلية، توثيق هذه النقاط قبل التعاقد يجعل عروض الموردين قابلة للمقارنة ويقلل النزاع عند الوصول.
11. أين تتجه السوق؟ ثلاثة مسارات ينبغي مراقبتها
الإنتاج الزراعي الصناعي المحلي: عندما يزداد السكر المستخلص من قصب محلي بصورة مستدامة يمكن أن ينخفض الاحتياج إلى الاستيراد. المؤشر الذي يستحق المتابعة هو الإنتاج الفعلي المباع، لا قيمة الاستثمارات المعلنة أو الطاقة الاسمية وحدها.
التكرير والتوزيع: قد تنمو المصافي والتعبئة واللوجستيات دون أن تنخفض تبعية المواد الخام للخارج. وهذا مسار صناعي له قيمة اقتصادية، لكنه يحتاج وصفًا دقيقًا حتى لا يُقدَّم كاكتفاء زراعي.
إمداد الصناعة الغذائية: يمكن أن يستفيد المورد القادر على ضمان جودة متكررة وشحنات منتظمة من طلب المصانع. وهذه قراءة تحليلية لهيكل السوق، لا توقع مبيعات مؤكدًا. ويظل الاختبار الحاسم هو وجود مشترٍ فعلي وقدرة تمويل وإذن استيراد وتكلفة وصول مناسبة.
أسئلة يطرحها المستوردون والقراء
هل تستورد كل الدول التي تنتج السكر؟
قد يجتمع الإنتاج والاستيراد في السنة نفسها. ويحدث ذلك عند نقص الإنتاج عن الطلب، أو الحاجة إلى مواصفة مختلفة، أو لتغطية فترة بين موسمين. لكن لا يُفترض مقدار الاستيراد من فجوة حسابية وحدها دون مراجعة التجارة والمخزون.
هل توجد دولة مكتفية ذاتيًا ضمن المقارنة الرئيسية؟
لا تُظهر الأرقام الأربع المعروضة تغطية تبلغ 100%. وكوت ديفوار هي الأقرب بينها وفق الفترات المذكورة. وهذه إجابة محصورة في تلك البيانات، وليست حكمًا على كل سنة وكل دولة في المنطقة.
هل ارتفاع الواردات يعني أن السكان يستهلكون الكمية كلها؟
لا؛ قد تُستخدم في الصناعة، أو يُعاد تصدير جزء منها، أو تزيد المخزونات. لذلك يلزم ميزان عرض واستخدام متسق زمنيًا، ولا يكفي رقم وصول الشحنات وحده.
ما المعلومة الأهم قبل طلب سعر؟
تحديد المنتج والمواصفة والكمية والوجهة وفترة التسليم. فالسعر بلا هذه العناصر يصعب مقارنته ولا يوضح التكلفة النهائية أو ملاءمة البضاعة للسوق.
تؤكد البيانات أن سوق السكر في غرب أفريقيا يجمع فرصًا للإنتاج والاستيراد والتكرير والتوزيع، لكن اختلاف البلدان جوهري. القراءة التجارية الجيدة تبدأ من أرقام مؤرخة، وتفصل الخام عن الأبيض والإنتاج الفعلي عن الطاقة المتاحة، وتربط حجم الطلب بقواعد الدخول وتكلفة التسليم.
عبر صفحة شراء وبيع السكر الأبيض بالجملة في زاري، يستطيع العاملون في القطاع عرض منتجاتهم وطلبات الشراء مع توضيح المنشأ والمواصفة والكمية والوجهة، بما يساعد على بدء نقاش تجاري قائم على معلومات قابلة للمقارنة.
ملاحظات منهجية وحدود المقارنة
- البيانات تعكس المنشور الذي أمكن التحقق منه حتى 29 أكتوبر 2026، ولا تمثل حصيلة نهائية لعام 2026.
- نسب التغطية محسوبة من الإنتاج والطلب في المصدر نفسه. السنغال استقراء سنوي، ومالي استنتاج من نسبة معلنة، وليستا سلسلتين مستقلتين للاستهلاك.
- ورد في نص تقرير نيجيريا وصف مساهمة الإنتاج بأنها أقل من 5%، لكن جدوله يعطي 105,000 ÷ 1,800,000 = 5.8%. اعتمدت المقارنة الحساب من الجدول مع إظهار الاختلاف.
- أرقام بوركينا فاسو وتوغو التاريخية لا تستخدم لاحتساب تغطية 2026. غياب رقم حديث ليس إثباتًا لغياب الإنتاج.
- جدول الواردات يخص بندًا واحدًا. لم يُخلط مع السكر الخام أو بيانات صادرات الشركاء، ولم تُعتبر البيانات الغائبة أصفارًا.
- لم يُنشر إجمالي مصطنع لاستهلاك المنطقة أو وارداتها الخارجية، لعدم توفر ميزان موحد للفترة والنطاق والمنتج في المصادر المستخدمة.
- الصور: غلاف تعبيري مولد بالذكاء الاصطناعي، ورسمان أصليان مبنيان على الأرقام الواردة. لا تمثل الرسوم توقعات إضافية.
المصادر وروابط التحقق
روابط المصادر الأصلية أو الجهات العامة الناقلة لبيانات رسمية. تاريخ الاطلاع: 29 أكتوبر 2026.
- USDA FAS — Nigeria Sugar Annual, NI2026-000719 مارس 2026؛ جدول ميزان السكر في الصفحتين 4 و5، وتجارة السكر في الصفحة 6.
- البوابة الاقتصادية الرسمية لكوت ديفوار — الصناعات الغذائيةإنتاج السكر والاحتياجات الوطنية لسنة 2024.
- حكومة مالي — بيان مجلس الوزراء13 فبراير 2026؛ توقع إنتاج SUKALA وN-SUKALA ومساهمته في الاحتياجات.
- وكالة الأنباء السنغالية APS — بيان وزارة الصناعة والتجارة13 يوليو 2026؛ الإنتاج السنوي والاستهلاك الشهري.
- البنك الدولي WITS / UN Comtrade — واردات HS 170199، سنة 2024واردات إجمالية مُبلّغ عنها؛ القيمة بألف دولار والكمية بالكيلوغرام في الأصل.
- وزارة الصناعة والتجارة في بوركينا فاسو — زيارة SN-SOSUCO20 مارس 2023؛ مرجع تاريخي للإنتاج، وليس حصيلة 2026.
- بوابة جمهورية توغو — Chaîne de valeur14 سبتمبر 2022؛ الإنتاج السنوي المعلن لمصنع SINTO في أنيي.
- وزارة التجارة والصناعة في غانا — Komenda Sugar Factory3 مارس 2025؛ تعطل المصنع بسبب نقص المواد الخام وخطة إعادة التشغيل.
- المنظمة الدولية للسكر ISO — MECAS(25)17، ملخص عاماستُخدم الملخص المتاح فقط؛ الدراسة الكاملة مدفوعة وتغطي نطاقًا أوسع من غرب أفريقيا الجغرافي.
- OECD–FAO Agricultural Outlook 2025–2034 — فصل السكرتوقعات طويلة الأجل منشورة في 2025؛ أرقام أفريقيا هنا تخص القارة كاملة.
- FAO — مؤشر أسعار الغذاء والسكرنشرة 2 أكتوبر 2026 الخاصة بسبتمبر 2026؛ الصفحة تتحدث شهريًا.
- الإذاعة والتلفزيون السنغالي RTS — تعليق واردات السكر19 أكتوبر 2026؛ نقل بيان الوزارة بشأن التعليق المرتقب في نوفمبر.
- WITS / UN Comtrade — السنغال، واردات 170199 حسب الموردسنة 2024؛ استخدمت الكميات لحساب حصة البرازيل.
- WITS / UN Comtrade — توغو، واردات 170199 حسب الموردسنة 2024؛ استخدمت الكميات لحساب حصة البرازيل.
- WITS / UN Comtrade — بوركينا فاسو، واردات 170199 حسب الموردسنة 2024؛ استخدمت الكميات لحساب حصة البرازيل.
- FAO — Food Balance Sheets: A Handbookمنهجية العرض والاستخدام والمخزون والفصل بين الإمداد والاستهلاك الفعلي.
- الجمارك اليابانية — الفصل 17 من النظام المنسقتسميات HS الدولية؛ لا تستخدم الرسوم اليابانية في تسعير الواردات الأفريقية.
- Codex Alimentarius — قائمة المواصفات، CXS 212-1999مرجع مواصفة السكر؛ لا يُستعاض به عن متطلبات بلد المقصد أو عقد المشتري.